年度預算編列與消費者物價指數研究
CPI 是什麼?
消費者物價指數(Consumer Price Index, 簡稱 CPI)用以衡量一般家庭購買消費性商品及服務價格水準的變動情形。將基期年(目前為民國105 年)指數定為100,做為比較之基準。例如目前消費者物價總指數為120,代表基期年用100元買到的商品及服務,現在必須花120元才能買到相同的商品及服務,表示目前需用較多的貨幣才能購得與基期年相當之商品及服務,亦即貨幣購買力下降。
消費者物價指數用以衡量「一般家庭購買消費性商品及服務價格水準之變化」,故凡「非一般家庭」,如宗教機構、醫院、監獄及企業等,均不在範圍內。 另「消費性商品及服務」,舉凡食、衣、住、行、育、樂等消費性商品(如手機)及服務(如電話費)均包含在內;非以消費性為目的的商品及服務均不包括,如健保費、所得稅(支出與受益無對等報償關係)、房地產、股票、債券(具投資或儲蓄性質)等。另房價雖不列入查價範圍,但住宅用房租及住宅修繕費用等消費性支出,則包括在內。
CPI 計算公式
- :本期(比較期)商品或服務的價格
- :基準期商品或服務的價格
- :基準期商品或服務的數量(權數)
核心計算架構
-
選定代表性商品與服務(查價採樣): 主計總處選定基層民眾日常消費的數百項商品與服務進行定期調查,分為「商品類」(如食品、大宗農產、原物料、油價)與「服務類」(如房屋租金、外食費、醫療費、休閒娛樂等)。
-
設定權重結構(Weight): 依據每五年進行一次的「家庭收支調查」,計算一般家庭在各項開支(外食、房租、交通、娛樂等)的支出比重,作為加權權數。
-
加權計算與年增率: 將各項商品與服務的價格變動乘以其權數後相加,算出當期總指數,並與去年同期相比,得出 CPI 年增率(通膨率)。
CPI 數值會有一個範圍嗎?
預測與籌編預算時有「可能區間(範圍)」,但實際發布統計時是「單一精確數值」。
預算的預測階段(有範圍/區間):
-
依據《財政紀律法》第 4 條規定,行政院主計總處在發布正式的全國總資源供需估測(含未來年度 CPI 預估)前,依法須邀集民間機構與外部專家學者召開外部評估會議。
-
與會專家學者會共同討論並一致評估出未來年度 CPI 的 「可能區間」
例如:
112 至 114 年度評估區間均為 1.5%~2.5%
115 年度為 1.4%~2.2%
116 年度為 1.69%~2.26% -
若主計總處最終公布的預估數值低於區間下限或高於上限達 20% 以上,依法必須向立法院提出差異說明。
實際統計發布階段(單一數值):
-
每月實際發布時,CPI 是一個根據當月查價結果計算出來的精確百分比
例如:
113 年 1-7 月為 2.3%
114 年 1-7 月為 1.9% -
為了反映不同族群的體感感受,主計總處除了總指數外,亦會發布「購買頻率別指數」(如每月至少購買一次物價指數)等輔助數據。
中央政府年度預算案在編製與審查過程中,會參考前述的消費者物價指數(CPI)與物價變動趨勢。
編列預算參考 CPI 的法定依據
-
《預算法》第 28 條(全國總資源供需估測)
- 條文內容與機制:中央主計機關(行政院主計總處)於擬訂年度歲入預算籌編原則前,依法應辦理「全國總資源供需估測」。
- 實務應用:估測作業會將 消費者物價指數(CPI) 及整體經濟成長趨勢作為外生變數進行預測,並將結果併同預算案送交立法院,作為制定年度施政方針與審議預算之法定依據。
-
《財政紀律法》第 4 條(外部評估機制)
- 條文內容與機制:行政院主計總處於發布正式總資源供需估測前,應邀集民間機構、專家與學者召開外部評估會議。
- 實務應用:外部專家學者會針對未來年度的 消費者物價指數(CPI)年增率可能區間(例如 1.5%~2.5%)進行同質評估,主計總處之預估數亦需落在該區間內或針對差異提出說明。
預算實務中的物價參採範疇
除了上述法律規範外,物價指數在具體預算項目編列與審查中亦扮演關鍵角色:
-
軍公教員工待遇調整(通案加薪):行政院在評估軍公教人員待遇調整方案時,依法與實務上會綜合審酌消費者物價指數(CPI)、經濟成長率、平均每人國民所得及民間平均薪資等變動因素。
-
機關經常性業務費編列與審查:行政機關在處理經常性印刷、環境清潔及辦理活動等費用時,主計總處與立法院審查均會參考 CPI 累計漲幅(例如 1 至 10 月 CPI 漲幅)作為評估預算編列是否符合節約原則或有浮編疑慮之基準。
立法院審查中關注的計算與採樣爭議
立法院在審查總預算時(如 114 及 115 年度審查報告),針對 CPI 計算方式提出了顯著的監督與凍結意見:
-
房租採樣代表性不足: 現行 CPI 房租抽樣僅約 1,350 至 1,480 戶,且多採計租金較穩定的社會住宅或長期租約,未能充分反映私有租屋市場與房價/房貸變動。立法院已要求主計總處研提將房租抽樣擴大至萬戶以上,或研議將房價/房貸因素納入之方案。
-
體感物價落差: 現行 CPI 權數結構常被質疑與外食族、租屋族等基層民眾的實際支出有落差,立法院已決議凍結主計總處部分業務費,要求其研提「體感物價統計」與 CPI 權數彈性調整方案。
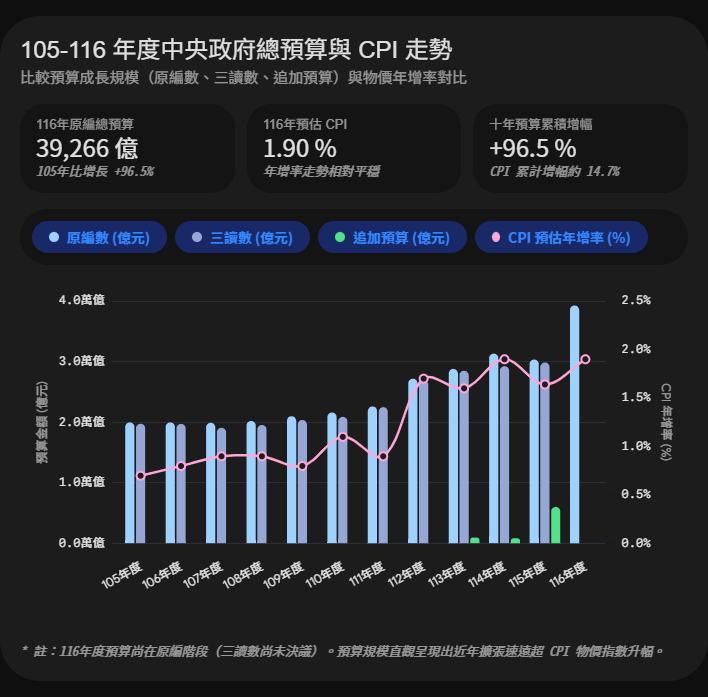
歷年 CPI、總預算與執政團隊對照表(105~116年度):
| 歷年CPI | 年度預算編列數 | 增減幅度% | 三讀通過數 | 追加預算數 | 追加預算說明 | 編列者 |
|---|---|---|---|---|---|---|
| 105年度 (0.70%) | 1 兆 9,982 億元 | +3.29% | 1 兆 9,760 億元 | — | — | 馬英九 / 毛治國 |
| 106年度 (0.80%) | 1 兆 9,980 億元 | -0.01% | 1 兆 9,740 億元 | — | — | 蔡英文 / 林全 |
| 107年度 (0.90%) | 1 兆 9,918 億元 | -0.31% | 1 兆 9,094 億元 | — | — | 蔡英文 / 林全 |
| 108年度 (0.90%) | 2 兆 0,220 億元 | +1.52% | 1 兆 9,558 億元 | — | — | 蔡英文 / 賴清德 |
| 109年度 (0.80%) | 2 兆 1,022 億元 | +3.97% | 2 兆 0,394 億元 | — | — | 蔡英文 / 蘇貞昌 |
| 110年度 (1.10%) | 2 兆 1,615 億元 | +2.82% | 2 兆 0,891 億元 | — | — | 蔡英文 / 蘇貞昌 |
| 111年度 (0.90%) | 2 兆 2,621 億元 | +4.65% | 2 兆 2,511 億元 | — | — | 蔡英文 / 蘇貞昌 |
| 112年度 (1.70%) | 2 兆 7,191 億元 | +20.20% | 2 兆 6,891 億元 | — | — | 蔡英文 / 蘇貞昌 |
| 113年度 (1.60%) | 2 兆 8,818 億元 | +5.98% | 2 兆 8,518 億元 | 1,000.0 億元 | 補助台電吸收燃料用電成本 | 蔡英文 / 陳建仁 |
| 114年度 (1.90%) | 3 兆 1,325 億元 | +8.70% | 2 兆 9,250 億元 | 878.4 億元 | 辦理選務、外交及軍職勤務加給等 | 賴清德 / 卓榮泰 |
| 115年度 (1.64%) | 3 兆 0,350 億元 | -3.11% | 2 兆 9,870 億元 | 6,076.3 億元 | 中油台電補貼與增資、國防武器裝備採購等 | 賴清德 / 卓榮泰 |
| 116年度 (1.90%) | 3 兆 9,266 億元 | +29.38% | 審議中 | — | 立法院審議中 | 賴清德 / 卓榮泰 |
根據 「歷年 CPI、總預算與執政團隊對照表(105~116年度)」 我們可以梳理出台灣中央政府財政結構與預算編列的四大核心趨勢:
一、 CPI 預估值與預算成長率高度脫節(政策驅動遠大於物價)
-
CPI 溫和控制在 2% 以下: 主計總處於總預算籌編時估測之 CPI 年增率長年落在 0.70% 至 1.90% 的溫和區間。
-
預算原編數兩度出現暴增:
-
112 年度(+20.20%): 當年預估 CPI 僅 1.70%,但原編歲出大增 4,680 億元(達 2.71 兆元)。主因係推動少子女化對策(954 億元)、穩定供電建設與增資台電中油、國防裝備採購及撥補勞健保基金。
-
116 年度(+29.38%): 當年預估 CPI 為 1.90%,但原編歲出暴增 8,916 億元(達 3.92 兆元)。主因包含編列普發現金(2,357 億元)、台灣人口對策家庭支持篇(3,295 億元)、國防部主管預算調升至 6,919 億元及撥補勞保(1,300 億元)與健保(600 億元)。
-
-
結論: 數據證實 CPI 僅微幅影響日常公務維運與法定給付,而總預算規模的階梯式跳升完全是由重大政策決策(社福、國防、普發)所主導。
二、 追加預算從「常態為零」走向「爆發性膨脹」(113~115年度)
-
105 ~ 112 年度: 連續 8 年未提出總預算追加預算案,年度財政運作完全由總預算原編數與法定審定數控管。
-
113 ~ 115 年度: 連續三年提出追加預算案,且金額呈現指數級劇增:
- 113 年度(1,000 億元): 用於補助台電吸收燃料用電成本。
- 114 年度(878.4 億元): 用於選務、外交及軍職勤務加給等。
- 115 年度(6,076.3 億元): 追加金額創歷史新高。主因包含中東衝突民生安定措施補助中油台電(1,809 億元)、增資台灣中油(2,338 億元)、國防武器裝備採購(685 億元)及調升六大社福津貼與軍公教專業加給。
-
結論: 當國際地緣政治與能源價格發生劇烈衝擊時,常態總預算未設有足夠防護機制,導致政府高度依賴大額追加預算來補貼油電與維持國防安全。
三、 立法院審查減列(法定預算)的監督軌跡
-
觀察「年度預算編列數(原編)」與「三讀通過數(法定)」之差額:
- 107 年度: 原編 1.99 兆元,審減約 824 億元(法定 1.90 兆元)。
- 114 年度: 原編 3.13 兆元,審減約 2,075 億元(法定 2.92 兆元)。
-
結論: 立法院審查時會適度刪減機關經常性業務費、資本支出與部分新興計畫,但無法扭轉因整體政策轉型所帶來的預算擴張趨勢。
四、 執政團隊跨度與預算規模階梯式演變
-
馬英九政府時期(105年度): 預算維持在 1.99 兆元 左右的平穩水準。
-
蔡英文政府時期(106~113年度): 預算規模由 1.99 兆元推升至 2.88 兆元(併追加達 2.98 兆元)。此時期推動長照 2.0、少子女化對策、國防自主及勞健保撥補,使預算基期奠定在 2.5 兆元以上。
-
賴清德政府時期(114~116年度): 預算規模迅速突破 3 兆元,至 116 年度原編案達 3.92 兆元。主要反映了對美軍購付款期程高峰、全民共享政策(普發現金)、擴大社福津貼與防衛韌性整備之經費挹注。
https://share.gemini.google/IRRYcNGfyp4u
(預留)
🎥 本文參考影音與文獻
── 延伸閱讀區 ──
── 相關附件區 ──
—— 凹凸不平胖市民 @fatmanvoice ⚜️圓桌