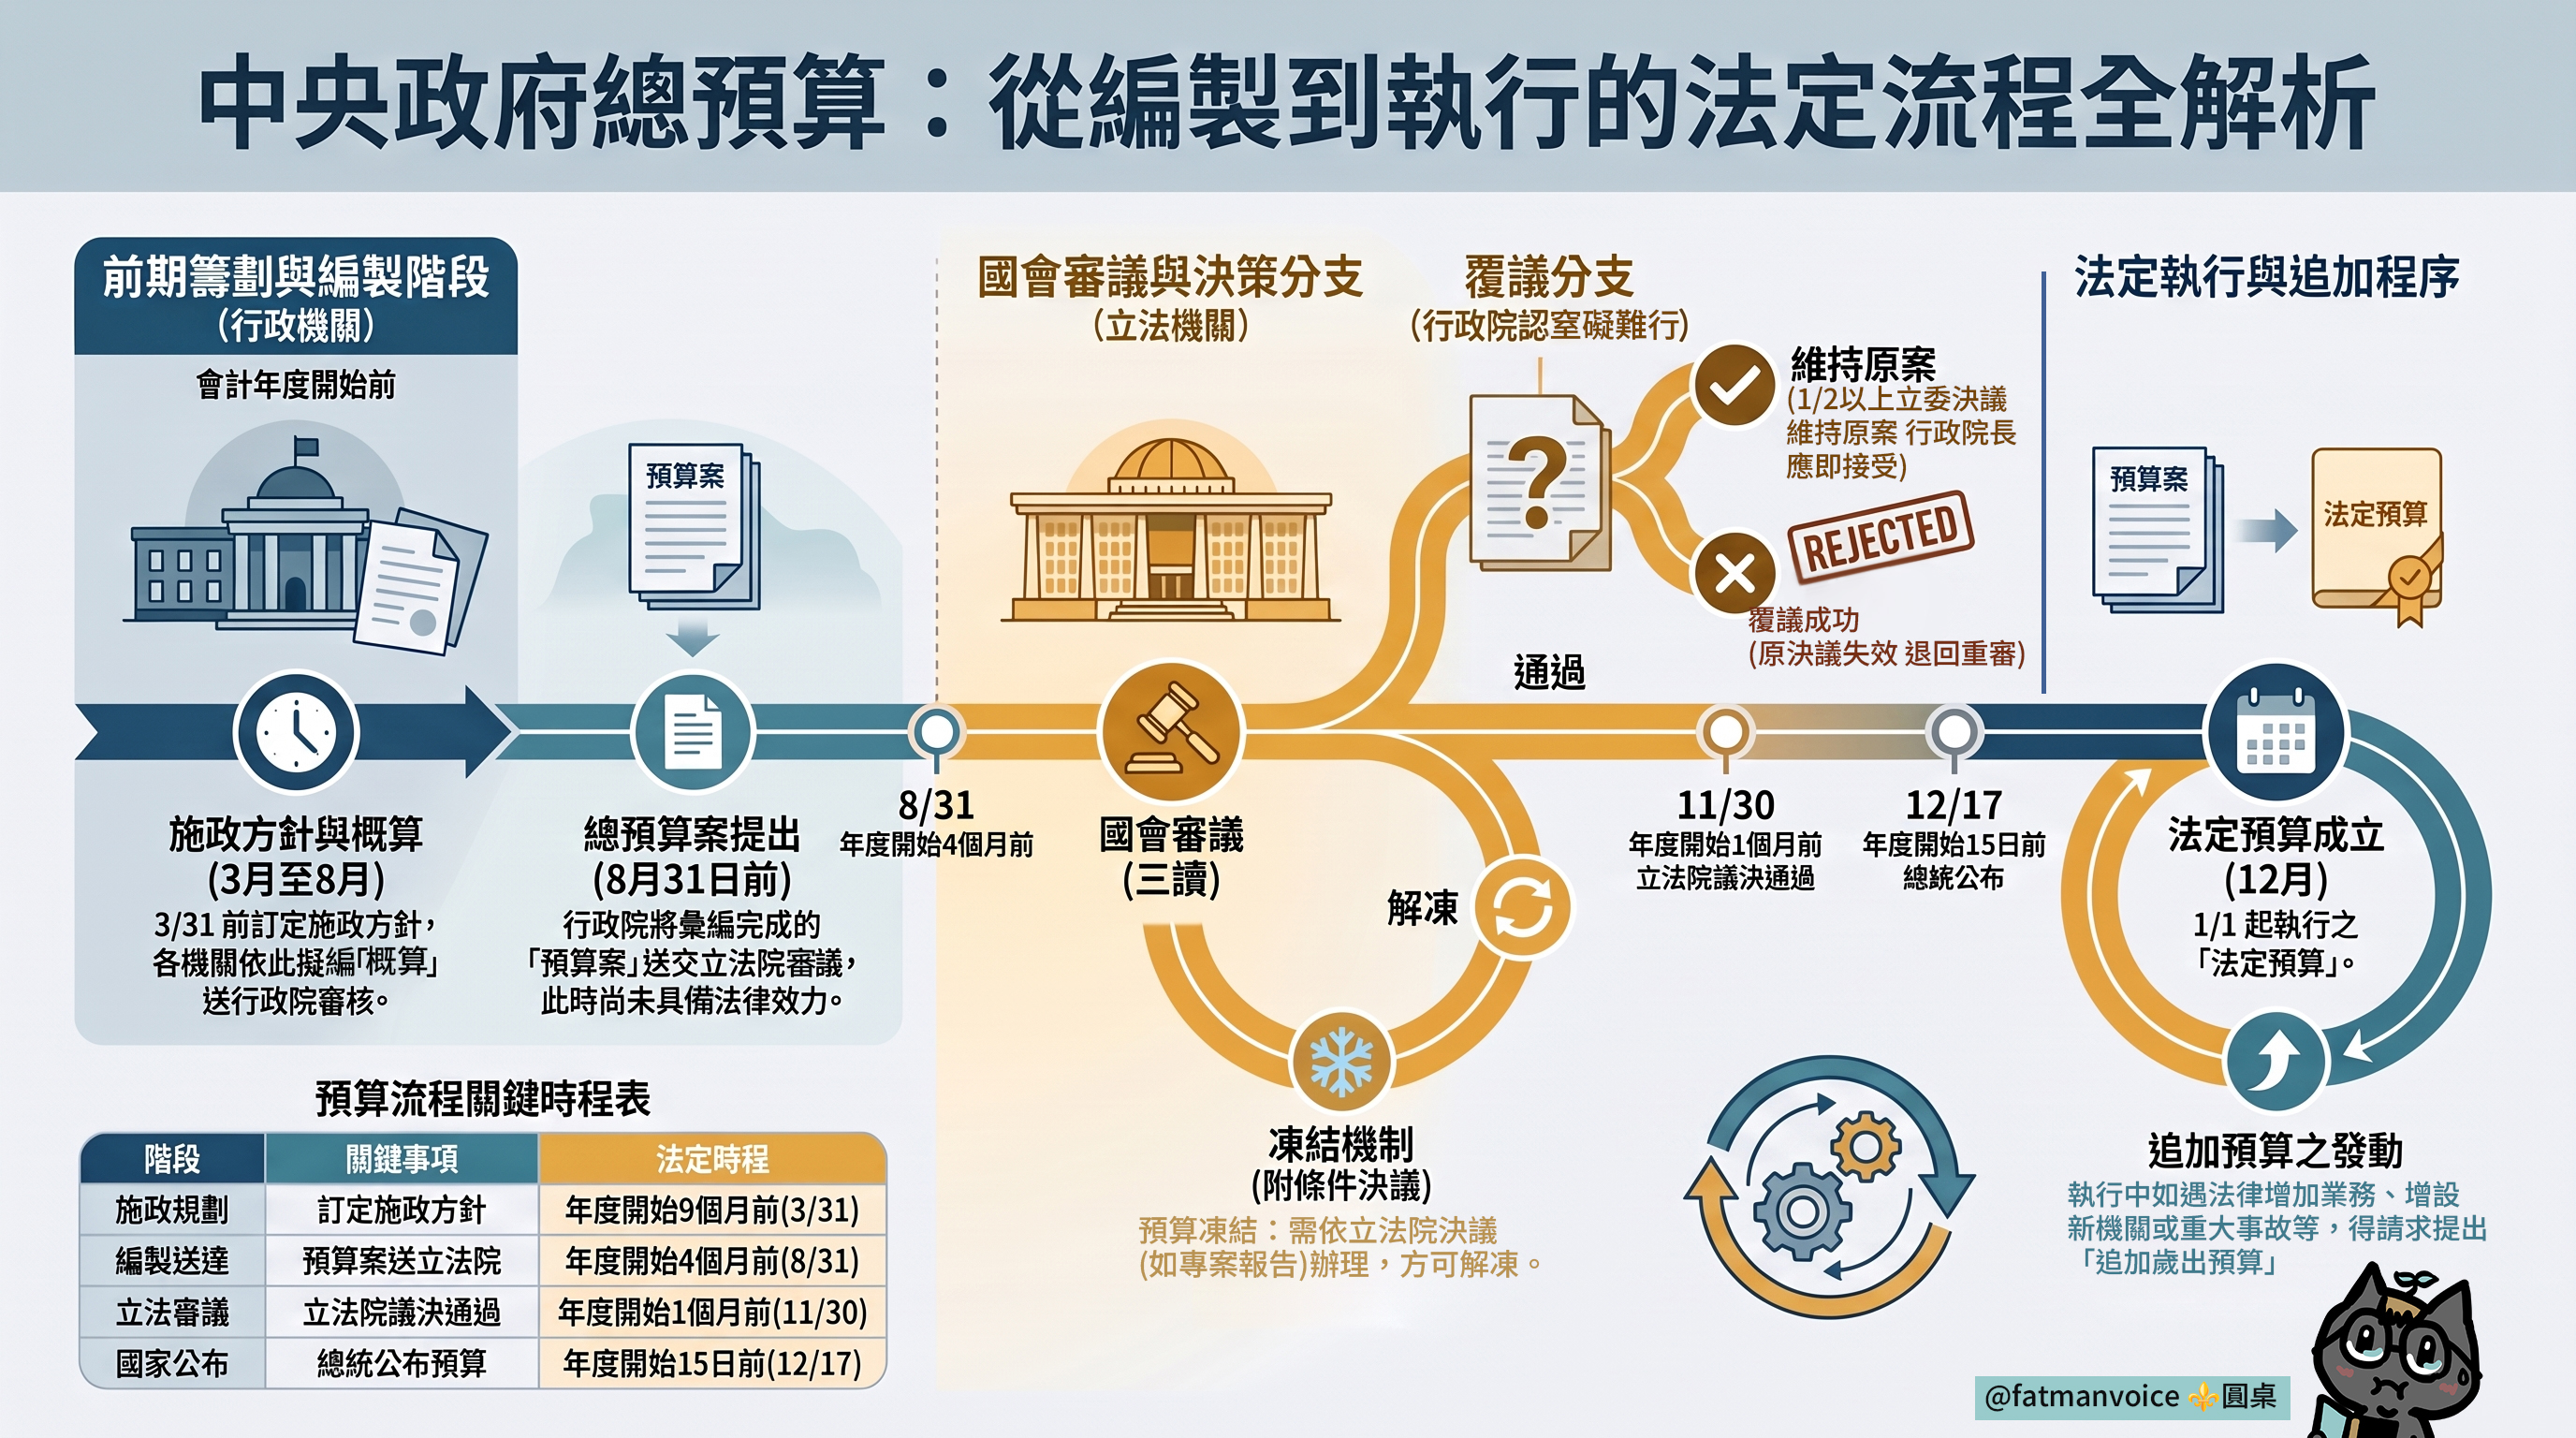
中央政府總預算流程圖解
中華民國的中央政府總預算,是一套從《中華民國憲法》至《預算法》、《財政紀律法》、《決算法》與《審計法》所交織而成的精密治理體系。這套流程不僅規範了數兆元國家資源的流向,更透過嚴謹的「計畫-執行-核銷-考核」機制,確保每一分納稅人的公帑皆能在法規的軌道上,轉化為公共服務的價值,實現民主政體下財務透明與行政責任的雙重承諾。
以下列出詳細的中央政府總預算流程:
一、籌劃與施政方針(預算年度開始前)
1. 戰略意義分析
此階段為年度總預算案在進入實質編製前的準備與方針訂定。
2. 流程細節與法律依據彙整
| 作業項目 | 作業細節說明 | 法律依據 | 日期細節 |
|---|---|---|---|
| 權責區分 | 憲法確立了行政院編列預算、立法院審議預算的憲政架構。 | 《憲法》第59條、第63條 | |
| 籌劃資料提供 | 主計機關應提供行政院籌劃資料,行政院於預算年度開始九個月前,訂定下年度之施政方針。 | 《預算法》第28條、第30條 | 每年3月31日前 |
| 概算擬編 | 中央主計機關應遵照施政方針,擬訂下年度預算編製辦法,呈報行政院核定。行政院依此編列年度預算。 | 《預算法》第31條 |
《中華民國憲法》第 59 條
行政院於會計年度開始三個月前,應將下年度預算案提出於立法院。
《中華民國憲法》第 63 條
立法院有議決法律案、預算案、戒嚴案、大赦案、宣戰案、媾和案、條約案及國家其他重要事項之權。
《中華民國憲法》第 70 條
立法院對於行政院所提預算案,不得為增加支出之提議。
《預算法》第 28 條
中央主計機關、中央經濟建設計畫主管機關、審計機關、中央財政主管機關及其他有關機關應於籌劃擬編概算前,依下列所定範圍,將可供決定下年度施政方針之參考資料送行政院:
一、中央主計機關應供給以前年度財政經濟狀況之會計統計分析資料,與下年度全國總資源供需之趨勢,及增進公務暨財務效能之建議。
二、中央經濟建設計畫主管機關應供給以前年度重大經濟建設計畫之檢討意見與未來展望。
三、審計機關應供給審核以前年度預算執行之有關資料,及財務上增進效能與減少不經濟支出之建議。
四、中央財政主管機關應供給以前年度收入狀況,財務上增進效能與減少不經濟支出之建議及下年度財政措施,與最大可能之收入額度。
五、其他有關機關應供給與決定施政方針有關之資料。
《預算法》第 12 條
政府會計年度於每年1月1日開始,至同年12月31日終了,以當年之中華民國紀元年次為其年度名稱。
《預算法》第 30 條
行政院應於年度開始九個月前,訂定下年度之施政方針。
3. 小結
我們透過《預算法》第28條至第31條的時程控管,使政府得在預算正式編列前,先釐清財政水位與政策輕重緩急。有效評估國家財政負擔能力,避免政治承諾過度膨脹導致財政紀律崩潰。
章節過渡: 當收支規劃與施政方針確立後,行政院初步估計各部會之收支,稱為概算。
二、概算與預算案(行政院階段)
1. 戰略意義分析
行政院在此階段扮演「財政守門員」與「決策統合者」的雙重角色。面對各部會無窮的歲出需求與有限的國家財源,行政院必須發揮高度集權的審核功能,在滿足政務推動與維持「財政紀律(Fiscal Discipline)」之間取得精準平衡。這不僅是技術性的數字彙整,更是行政權內部落實資源配置正當性的核心防線。
2. 流程細節與法律依據彙整
| 作業項目 | 作業細節說明 | 法律依據 | 日期細節 |
|---|---|---|---|
| 概算編擬 | 各主管機關依分配方針擬編歲入、歲出概算。 | 《預算法》第32條 | |
| 財政紀律限制 | 不得增訂固定經費比例保障,維持預算配置彈性。 | 《財政紀律法》第5條 | |
| 新增法規管控 | 法律案若增加支出,應籌妥預算財源。 | 《財政紀律法》第7條 | |
| 成本效益評估 | 重大計畫應製作替代方案,加強財務規劃與評估。 | 《預算法》第34條、《財政紀律法》第11條 | |
| 審核與彙編 | 主計總處審核概算並彙編總預算案。 | 《預算法》第35、36、37條 | |
| 院務會議議決 | 總預算案應經行政院院會議決。 | 《憲法》第58條、《預算法》第45條 | |
| 預算案送交 | 行政院於會計年度開始四個月前送達立法院。 | 《憲法》第59條、《預算法》第46條 | 8月31日前 |
《財政紀律法》第 5 條
各級政府預算之編列,除依據法律、義務支出或其他經政府核定之必要支出外,不得增訂固定經費比例保障或設置具有特定財源之基金。
《預算法》第 91 條
立法委員所提法律案大幅增加歲出或減少歲入者,應先徵詢行政院之意見,指明彌補資金之來源;必要時,並應同時提案修正其他法律。
《預算法》第 34 條
重要公共建設有關計畫之擬編,應加強財務規劃,對於具自償性者,須列明自償比率;並對所需經費及其成本效益詳加評估。其中屬重要公共工程建設應先徵詢民間投資意願,並製作替代方案,俾供選擇。
《預算法》第 46 條
中央政府總預算案與附屬單位預算及其綜計表,經行政院會議決定後,交由中央主計機關彙編,由行政院於會計年度開始四個月前提出立法院審議,並附送施政計畫。
《憲法》第 58 條第 2 項
行政院院長、各部會首長,須將應行提出於立法院之法律案、預算案…提出於行政院會議議決之。
3. 小結
《財政紀律法》第5條之規範價值,其強制限制「固定經費比例」之增訂,旨在防止預算僵化(Budgetary Rigidity),進而導出政府在面對全球性疫病或經濟變局時,仍保有足夠的財政韌性。同時,透過《預算法》第34條對於替代方案的要求,能剖析行政決策是否具備經濟性,避免因單一計畫的盲目投資而造成資源錯置。
章節過渡: 預算之未經立法程序者,稱為預算案,行政院須將此預算案送入立法院進行後續審議。
三、立法院審議與三讀程序(立法審議階段)
1. 戰略意義分析
立法院的「預算審議權(Power of the Purse)」是國民主權的最高體現。透過公開辯論、質詢與三讀程序,立法委員代表人民對政府支出進行最終課責。此階段旨在落實「租稅法律主義」的對等原則,即人民貢獻租稅,必須透過民意代表審議其用途,從而實現行政權與立法權的權力制衡。
2. 流程細節與法律依據彙整
| 作業項目 | 作業細節說明 | 法律依據 | 日期細節 |
|---|---|---|---|
| 施政報告與質詢 | 院長報告編製經過並接受質詢。 | 《預算法》第48條、《立法院職權行使法》第28條 | |
| 三讀程序 | 預算案之議決應經三讀程序。 | 《立法院職權行使法》第7、8、9、11條 | |
| 支出增加禁令 | 立法院得刪減預算,但不得提議增加支出。 | 《憲法》第70條 | |
| 議決時限 | 應於會計年度開始一個月前議決。 | 《預算法》第51條 | 11月30日前 |
| 公布與公告 | 議決後送請總統公布並由行政院公告。 | 《預算法》第52條 | 12月17日前 |
| 暫行執行機制 | 預算未如期通過時,依法律義務或延续性計畫執行。 | 《預算法》第54條 |
《憲法》第 70 條
立法院對於行政院所提預算案,不得為增加支出之提議。
《立法院職權行使法》第 28-1 條
立法院於審議總預算案時,由行政院院長、主計長及財政部部長列席分別報告施政計畫及歲入、歲出預算編製經過並備質詢。
《預算法》第 51 條
總預算案應於會計年度開始一個月前由立法院議決(三讀通過),並於會計年度開始十五日前由總統公布之;預算中有應守秘密之部分,不予公布。
《預算法》第 54 條
總預算案之審議,如不能依第51條期限完成時,各機關預算之執行,依下列規定為之:
一、收入部分暫依上年度標準及實際發生數,覈實收入。二、支出部分:
(一)新興資本支出及新增計畫,須俟本年度預算完成審議程序後始得動支。但依第88條規定辦理或經立法院同意者,不在此限。
(二)前目以外計畫得依已獲授權之原訂計畫或上年度執行數,覈實動支。三、履行其他法定義務收支。
四、因應前三款收支調度需要之債務舉借,覈實辦理。
3. 小結
《憲法》第70條係為防止立法權因選區利益或民粹誘因,恣意擴張歲出,導致國家整體財政失控。此外,《預算法》第54條之「暫行執行機制」,使預算案在政治僵局可發揮「政府不關門」的憲法穩定功能,保障行政機關能維持最低限度之運作,不致因預算審核延宕而損及人民基本權利。
章節過渡: 預算案一旦獲得立法院三讀通過,行政機關便獲得法定的支出授權,此時預算案就稱為法定預算。行政機關可正式進入預算實質執行期。
四、歲入、歲出、執行、流用及預備金(執行與考核階段)
1. 戰略意義分析
預算執行的嚴謹性直接決定了政府信用。此階段的核心在於「財務管控」與「動態調整」的並行。透過分配預算機制,國庫得以精準調節頭寸,避免浮濫支出,未使用的預算經費必須停止使用。但如果是已發生而尚未清償的債務或契約責任(保留數),必須於會計年度結束期間後十日內報主管機關核轉行政院核定保留,並通知主計、審計、財政部門。;而流用與預備金制度,則為法定的預算剛性提供必要的行政彈性,以應對執行過程中無法預見的環境變遷。
2. 流程細節與法律依據彙整
| 作業項目 | 作業細節說明 | 法律依據 | 日期細節 |
|---|---|---|---|
| 分配預算編造 | 機關編造歲入、歲出分配預算,轉送主計、財政與審計。 | 《預算法》第55、56、57條 | |
| 超收處理 | 歲入實收超過預算數,應一律解庫,不得逕行支用。 | 《預算法》第59條 | |
| 政策宣導管制 | 撥付經費辦理政策宣導廣告,應標示為廣告且不得置入。 | 《預算法》第62-1條 | |
| 預算流用限制 | 流用比例不得超過原預算20%,且不得流用為用人經費。 | 《預算法》第62、63條 | |
| 預備金制度 | 第一預備金由各機關動支;第二預備金由行政院核定。 | 《預算法》第22、64、70條 | |
| 年度結束處理 | 經費未經使用者,應即廢止;保留數須經行政院核定。 | 《預算法》第72、74條 | 12月31日後 |
《預算法》第 62-1 條
基於行政中立、維護新聞自由及人民權益,政府編列預算辦理政策宣導,應明確標示其為廣告且揭露辦理或贊助機關、單位名稱,並不得以置入性行銷方式進行。
《預算法》第 63 條
各機關之歲出分配預算,其計畫或業務科目之各用途別科目中有一科目之經費不足,而他科目有賸餘時,得辦理流用,流入數額不得超過原預算數額百分之二十,流出數額不得超過原預算數額百分之二十。但不得流用為用人經費,且經立法院審議刪除或刪減之預算項目不得流用。
《預算法》第 63 條
會計年度結束後,各機關已發生尚未收得之收入,應即轉入下年度列為以前年度應收款;其經費未經使用者,應即停止使用。但已發生而尚未清償之債務或契約責任部分,經核准者,得轉入下年度列為以前年度應付款或保留數準備。
《預算法》第 74 條
第七十二條規定,轉入下年度之應付款及保留數準備,應於會計年度結束期間後十日內,報由主管機關核轉行政院核定,分別通知中央主計機關、審計機關及中央財政主管機關。
3. 小結
《預算法》第62-1條之立法意旨,其作為行政中立的關鍵防線,有效導出了政府公帑不得轉化為政治公關工具的法律誡命。在彈性機制方面,「流用限制」與「第二預備金」賦予行政權應變空間,但透過百分之二十的上限限制與立法院的備查制度,制衡行政權透過挪用經費來規避民意機關對特定用途預算的監督權。
章節過渡: 在法定預算範圍內,由各機關依法分配實施之計畫,稱為分配預算。隨著年度結束,預算數據由「計畫數」轉化為「實支數」,程序隨之進入決算編造與最終的審計考核。
五、決算、審核與審計長報告(決算與審計階段)
1. 戰略意義分析
決算與審計是民主監督的最後一道防線,將抽象的「財政數字」回饋為具體的「施政績效」。審計機關作為獨立的監督者,其角色不限於單純的會計對帳,更在於對於施政「經濟性(Economy)」、「效率性(Efficiency)」與「效能性(Effectiveness)」的全面體檢,形成施政閉環。
2. 流程細節與法律依據彙整
| 作業項目 | 作業細節說明 | 法律依據 | 日期細節 |
|---|---|---|---|
| 決算整理期間 | 年度終了後二個月為結束整理期間。 | 《決算法》第2條 | |
| 總決算提出 | 行政院應於會計年度結束後四個月內,送達監察院。 | 《決算法》第21條、《憲法》第60條 | 4月30日前 |
| 審計長審核時限 | 審計部應於決算送達後三個月內完成審核報告。 | 《決算法》第26條、《憲法》第105條 | 7月31日前 |
| 效能審查重點 | 應注意違法失職、預算賸餘、不經濟程度及施政效能。 | 《決算法》第23條、《審計法》第2、34條 | |
| 立法院審議決算 | 審計長列席答覆,決算審定數額表經公告後具法律效力。 | 《決算法》第27、28條 | 7月31日前 |
| 法律責任追究 | 發現不法、不忠於職務或效能過低,移送處分或懲處。 | 《審計法》第71、77、78條、《決算法》第29條 |
《憲法》第 60 條
行政院於會計年度結束後四個月內,應提出決算於監察院。
《決算法》第 23 條
審計機關審核各機關或各基金決算,應注意左列效能:
一、違法失職或不當情事之有無。
二、預算數之超過或剩餘。
三、施政計畫、事業計畫或營業計畫已成與未成之程度。
四、經濟與不經濟之程度。
五、施政效能或營業效能之程度,及與同類機關或基金之比較。
六、其他有關決算事項。
《審計法》第 71 條
審計機關對於各機關剔除、繳還或賠償之處分案件,如主管機關不為執行時,應移送監察院處理。
《審計法》第 77 條
審計機關對於各機關不合法之支出,得拒簽或事後剔除追繳之。
3. 小結
決算與審計階段不僅是事後查帳,更是下一個預算循環的資訊基礎。透過審計機關對「經濟與不經濟程度」的剖析,能導出未來年度中程計畫中對於無效率計畫的汰換基準。我們透過《審計法》賦予審計長對不法支出之剔除權與移送權,落實了預算制度的嚴肅性,使決算審計報告成為修正國家未來最精準的導航羅盤。
中央政府總預算關鍵法定時程表
| 預算流程階段 | 關鍵作業事項 | 法定截止期限 | 對應法源 |
|---|---|---|---|
| 施政規劃 | 行政院訂定下一年度施政方針 | 年度開始 9 個月前 (3月31日前) | 《預算法》第30條 |
| 編製送達 | 行政院提出總預算案送達立法院 | 年度開始 4 個月前 (8月31日前) | 《預算法》第46條 |
| 立法審議 | 立法院議決通過總預算案 | 年度開始 1 個月前 (11月30日前) | 《預算法》第51條 |
| 國家公布 | 總統公布中央政府總預算 | 年度開始 15 日前 (12月17日前) | 《預算法》第51條 |
| 會計年度 | 年度總預算實施期程起訖 | 當年 1/1 至 當年 12/31 | 《預算法》第12條 |
| 保留核定 | 年度保留款申報主管機關核轉行政院 | 會計年度結束期間後 10 日內(次年 3月10日前) | 《預算法》第74條 |
| 決算提出 | 行政院提出中央政府總決算送監察院 | 會計年度結束後 4 個月內 (次年4月30日前) | 《決算法》第21條 |
| 審核報告 | 審計長完成審核並提報告送立法院 | 行政院提出決算後 3 個月內 (次年7月31日前) | 《審計法》第34條 |
| 國會審定 | 立法院審議決算審核報告 | 審核報告送達後 1 年內 (逾期視同通過) | 《決算法》第28條 |
(預留)
🎥 本文參考影音與文獻
── 延伸閱讀區 ──
── 相關附件區 ──
—— 凹凸不平胖市民 @fatmanvoice ⚜️圓桌